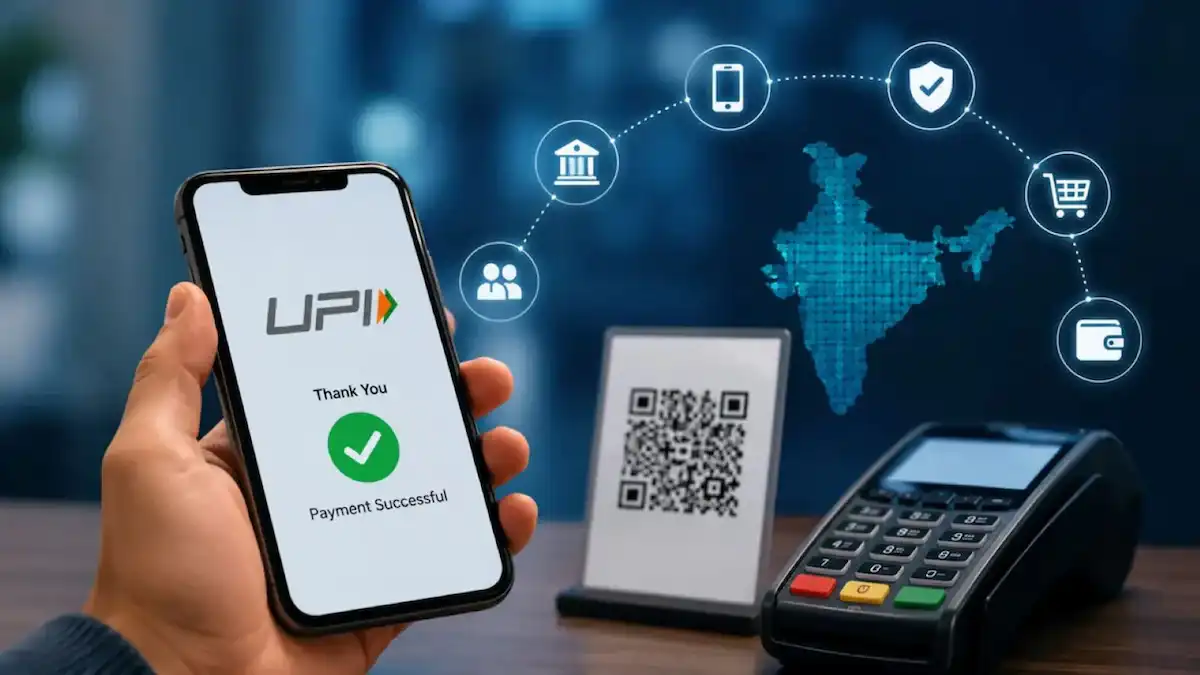
जेव्हा आपण UPI हा शब्द ऐकतो, तेव्हा आपल्या मनात पहिली गोष्ट येते ती म्हणजे पेमेंट करा, पैसे त्वरित मिळतात आणि कोणतेही अतिरिक्त शुल्क लागत नाही. यामुळेच आज चहाच्या दुकानांपासून ते मोठ्या स्टोअर्सपर्यंत लोक UPI वापरून पेमेंट करतात. पण आता, १५ ऑक्टोबरपासून, ₹२,००० पेक्षा जास्त रकमेच्या काही UPI मर्चंट पेमेंट्सवर MDR लागू होईल. यामुळे हा प्रश्न निर्माण होतो. डिजिटल पेमेंट्स हळूहळू एक सशुल्क सेवा बनतील का?
बँकिंगमध्ये आकारले जाणारे प्रत्येक शुल्क UPI शुल्क मानले जाऊ शकत नाही. बँका विविध बँकिंग व्यवहारांसाठी, जसे की एटीएम, रोख रक्कम काढणे, चेक, एसएमएस अलर्ट, NEFT-RTGS आणि इतर अनेक गोष्टींसाठी स्वतःचे शुल्क आकारतात. हे शुल्क बँक, खाते आणि सेवेनुसार वेगवेगळे असू शकते. तर, चला प्रथम १० प्रकारच्या बँकिंग शुल्कांवर एक नजर टाकूया, जे ग्राहकांना वेगवेगळ्या बँकिंग सेवांसाठी लागू होऊ शकतात. पुढे, आपण नवीन UPI MDR मध्ये काय बदल झाले आहेत ते समजून घेऊया.
१. एटीएम वार्षिक शुल्क: बँकेचे एटीएम किंवा डेबिट कार्ड वापरल्याने वार्षिक शुल्क लागू शकते. शुल्क बऱ्याच प्रकरणांमध्ये, ते ₹150 ते ₹300 पर्यंत असते. यावर 18% GST देखील आकारला जाऊ शकतो. याचा अर्थ असा की, तुमच्याकडे कार्ड असो वा नसो, तुम्हाला काही खात्यांसाठी वार्षिक शुल्क भरावे लागू शकते.
2. इतर बँकांच्या ATM मधून अतिरिक्त पैसे काढणे: RBI च्या नियमांनुसार, तुम्हाला तुमच्या स्वतःच्या बँकेच्या ATM मधून दरमहा पाच मोफत व्यवहार करण्याची परवानगी आहे. दुसऱ्या बँकेचे ATM वापरल्यास दिल्ली, मुंबई आणि बंगळूरू सारख्या महानगरांमध्ये तीन मोफत व्यवहार करता येतात, तर लहान शहरांमध्ये पाच व्यवहारांना परवानगी आहे. ही मर्यादा गाठल्यानंतर, प्रत्येक अतिरिक्त व्यवहारासाठी अंदाजे ₹21 ते ₹23 अधिक GST शुल्क कापले जाते, ज्यामध्ये रोख रक्कम काढणे आणि शिल्लक तपासणे यांचा समावेश असतो. याचा अर्थ असा की, मासिक मोफत मर्यादा गाठल्यानंतर, प्रत्येक अतिरिक्त व्यवहार तुमच्या खिशावर एक मोठे ओझे ठरू शकतो.
3. ATM मर्यादेपेक्षा जास्त पैसे काढण्याचा प्रयत्न करणे: एका दिवसात ATM मधून किती पैसे काढता येतील यावर मर्यादा आहे. जर ग्राहकाने निर्धारित मर्यादेपेक्षा जास्त रक्कम काढण्याचा प्रयत्न केल्यास, काही प्रकरणांमध्ये ही रक्कम २० रुपये असू शकते. यासाठी २५ रुपयांपर्यंत शुल्क आकारले जाऊ शकते. त्यामुळे, केवळ रोख रक्कम काढण्यावरच नव्हे, तर काही विशिष्ट एटीएम व्यवहारांवरही शुल्क लागू शकते.
(हेही वाचा UPI MDR Framework : युपीआयमधून आता बँका, ॲप आणि पेमेंट कंपन्यांची कमाई; ४० टक्के हिस्सा कुणाला मिळणार?)
४. बँकेच्या शाखेत अत्याधिक रोख व्यवहार: जर तुम्ही बँकेच्या शाखेत वारंवार रोख रक्कम जमा करत असाल किंवा काढत असाल, तर निर्धारित संख्येपेक्षा जास्त व्यवहारांसाठी शुल्क आकारले जाऊ शकते. काही प्रकरणांमध्ये, चारपेक्षा जास्त रोख व्यवहारांसाठी १५० रुपयांपर्यंत शुल्क आकारले जाऊ शकते. तथापि, हा नियम बँक आणि खात्याच्या प्रकारानुसार बदलू शकतो.
५. खात्यात किमान शिल्लक न ठेवणे: अनेक बचत खात्यांसाठी बँकांना किमान शिल्लक ठेवणे आवश्यक असते. जर ग्राहकाची शिल्लक या मर्यादेपेक्षा कमी झाली, तर बँक शुल्क आकारू शकते. एचडीएफसी, आयसीआयसीआय आणि ॲक्सिस बँक यांसारख्या प्रमुख खाजगी बँकांसाठी हे शुल्क १०० ते ६०० रुपयांपर्यंत असू शकते, तर स्टेट बँक ऑफ इंडियाने (एसबीआय) आपल्या बचत खात्यांसाठी ही अट पूर्णपणे माफ केली आहे. शिवाय, कोणतीही बँक शून्य-शिल्लक किंवा जन धन खात्यांना अशी अट लागू होते. त्यामुळे, खाते उघडतानाच्या अटी व शर्ती काळजीपूर्वक वाचा. हे तपासणे महत्त्वाचे आहे.
६. चेक बाऊन्स शुल्क: जर चेक जारी केला असेल, परंतु खात्यात अपुरा निधी असेल, तर तो बाऊन्स होऊ शकतो. अशा परिस्थितीत, बँक ग्राहकाकडून शुल्क आकारू शकते. हे शुल्क २५० ते ५०० रुपयांपर्यंत असू शकते. शिवाय, जर चेक वेगळ्या बँकेचा असेल, तर त्यासाठी वेगळे नियम असू शकतात.
७. एसएमएस अलर्ट शुल्क: बँक तुमच्या मोबाईलवर व्यवहाराशी संबंधित एसएमएस संदेश पाठवते. काही बँका या सुविधेसाठी तिमाही शुल्क आकारतात. हे प्रति तिमाही सुमारे १५ ते २० रुपये असू शकते. याचा अर्थ असा की, ही छोटी रक्कम वर्षभरात वाढत जाते आणि एक वेगळा खर्च बनते.
८. अतिरिक्त पानांची चेकबुक: चेकबुकची पाने नेहमीच विनामूल्य नसतात. निर्धारित पानांची संख्या ओलांडल्यास बँक प्रति पान शुल्क आकारू शकते. काही प्रकरणांमध्ये, २५ पेक्षा जास्त पाने असलेल्या चेकबुकसाठी प्रति पान २ ते ५ रुपये शुल्क आकारले जाऊ शकते.
९. NEFT, RTGS, आणि IMPS शुल्क: बँकेतून पैसे हस्तांतरित करण्याचे वेगवेगळे मार्ग आहेत. NEFT, RTGS, आणि IMPS मध्ये काही वेगवेगळ्या पद्धती आहेत. ₹२००० पर्यंतच्या व्यवहारांसाठी शुल्क लागू शकते. ही रक्कम ₹२ ते ₹२५ पर्यंत असू शकते. विशिष्ट शुल्क व्यवहाराची पद्धत, रक्कम, वेळ आणि बँकेच्या नियमांवर अवलंबून असते.
१०. बँक खाते बंद करण्याचे शुल्क: खाते उघडणे अनेकदा सोपे असते, परंतु काही बँका ते बंद करण्यासाठी देखील शुल्क आकारतात. बँक आणि खात्याच्या अटींनुसार, खाते बंद करण्याचे शुल्क ₹२०० ते ₹५०० पर्यंत असू शकते.
आता, UPI साठी नवीन MDR काय आहे ते समजून घ्या?
नवीन UPI नियमांपासून वेगळे हे बँकिंग शुल्क समजून घेणे महत्त्वाचे आहे. जानेवारी २०२० पर्यंत UPI मध्ये MDR (मर्चंट डिस्काउंट रेट) नव्हता. आता, १५ ऑक्टोबर २०२६ पासून, P2M (पर्सन टू) व्यवहारांवर ०.४ टक्के MDR लागू होईल. ₹2,000 पेक्षा जास्त रकमेच्या पेमेंटसाठी कमाल मर्यादा ₹300 प्रति व्यवहार आहे. पण इथली सर्वात महत्त्वाची गोष्ट म्हणजे, याचा थेट संबंध ग्राहकाशी आहे. कोणतेही UPI शुल्क आकारले जाणार नाही. MDR व्यापाऱ्याकडून वसूल केला जाईल. सरकारने बँकांना सल्ला दिला आहे की, व्यापाऱ्यांनी ग्राहकांकडून हे शुल्क आकारू नये याची खात्री करावी. P2P (व्यक्ती-ते-व्यक्ती) हस्तांतरणावर MDR आकारला जाणार नाही. काही विशिष्ट सेवांसाठी, ₹2,000 पेक्षा जास्त रकमेच्या पेमेंटवर 0.4 टक्क्यांऐवजी ₹5 चा एकसमान MDR आकारण्यात आला आहे. छोट्या दुकानदारांसाठी सवलतही आहे. त्यामुळे, सर्वसामान्य माणसाला थेट UPI साठी शुल्क आकारले जाईल असे म्हणणे योग्य ठरणार नाही.
खरा बदल व्यापारी पेमेंट स्तरावर झाला आहे. तथापि, व्यापारी हा खर्च त्यांच्या किमतींमध्ये समाविष्ट करतात की नाही, यावर पुढे लक्ष ठेवले जाईल. एकूणच, चित्र थोडे वेगळे आहे. बँकिंगमध्ये आधीपासूनच विविध सेवांसाठी विविध प्रकारचे शुल्क आकारले जातात. नवीन UPI MDR हे ग्राहकावर थेट आकारले जाणारे प्रमाणित शुल्क नाही. त्यामुळे, बँक ATM किंवा चेक शुल्काला UPI शुल्क म्हणणे हे त्याचे अचूक प्रतिबिंब ठरणार नाही. सध्या सर्वसामान्य व्यक्तीसाठी सर्वात महत्त्वाची गोष्ट म्हणजे मित्राला पैसे पाठवण्यासाठीचे UPI पेमेंट विनामूल्य राहील. ₹2,000 पर्यंतच्या P2M पेमेंटला देखील MDR मधून सूट मिळेल. नवीन MDR ची व्याप्ती प्रामुख्याने ₹2,000 पेक्षा जास्त रकमेच्या व्यापारी पेमेंटपुरती मर्यादित आहे
Join Our WhatsApp Community